
「NISA、始めた方がいいのは分かってる」
でも成長投資枠も気になるし、結局いくら投資すればいいのか分からない。
そう思って検索しては疲れて閉じる。そんな夜を、私も何度も過ごしてきました。
結論から言います。
新NISAは、まず「つみたて投資枠」だけで十分です。
🚀 3秒でわかる結論 ・成長投資枠は、慣れてから検討すればOK ・上限まで使い切る必要もなし ・大事なのは「何に投資するか」より「いつ始めるか」
この記事では、新NISAで最初に押さえるべき数字と、「つみたて投資枠だけで十分」と言える理由を、1つのシンプルなシミュレーションで整理します。
※本記事は筆者自身の体験と公的情報の調査に基づく内容です。シミュレーションは一定の利回りを前提とした単純計算であり、税金・手数料は考慮していません。特定の商品・銘柄の売買を推奨するものではなく、投資の最終判断は必ずご自身の責任において行ってください。
新NISAで最初に押さえる3つの数字
制度の説明を細かく追う必要はありません。
新NISAは、いわば「増えたお金に税金がかからない魔法の貯金箱」です。
💡 小学生でもわかる解説:普通の貯金箱にお金を入れて増えると、増えた分に税金がかかることがあります。でもNISAという貯金箱に入れておくと、増えた分がまるごと自分のものになります。
まず押さえるべき数字は、これだけです。
| 項目 | 内容 |
|---|---|
| 年間投資枠 | 合計360万円(つみたて120万円+成長240万円) |
| 生涯の非課税保有限度額 | 合計1,800万円(うち成長枠は1,200万円まで) |
| 非課税期間 | 無期限 |
ポイントは2つです。
ポイントは2つです。
年間枠は使い切らなくてOKです。
翌年への繰り越しはできませんが、焦る必要はありません。
保有限度額は生涯の上限です。
短期で埋める発想ではなく、長期でじっくり積み上げるものだと考えてください。
つみたて投資枠と成長投資枠、私はここで悩んだ
数字を理解しても、次の疑問が残ります。
「じゃあ、実際どっちから使えばいいの?」
私自身、ここで数週間、決められずにいました。
一般論として整理すると、こうなります。
- つみたて投資枠:金融庁が選んだ投資信託・ETFが対象。コツコツ積立向き
- 成長投資枠:個別株も対象。より幅広い商品が選べ、一括投資も可能
つみたて投資枠は「専門家が選んだ安心お菓子セットの定期購入」のようなものです。
💡 小学生でもわかる解説:お菓子屋さんの人が「これなら安心だよ」と選んでくれたセットが、毎月自動で届くイメージです。金融庁が選んだ投資信託・ETFが対象で、コツコツ積立向きです。
一方、成長投資枠は「好きなお菓子を1個ずつ自由に選ぶ単品買い」に近いものです。
個別株も対象になり、より幅広い商品が選べ、一括投資も可能です。
「まず仕組みに慣れたい」という段階なら、答えはシンプルです。
つみたて投資枠から始めましょう。
なぜ「つみたて投資枠だけ」で十分なのか
ここが今回一番伝えたい部分です。理由は2つあります。
理由1:上限だけで、十分な規模になる
つみたて投資枠の上限は年間120万円、月あたり10万円です。
月10万円を投資に回せる家庭は、決して多数派ではありません。
月1〜3万円から始める人がほとんどです。
つまり、多くの人にとって、つみたて投資枠だけでも長期的にかなりの規模の資産形成が可能ということです。
理由2:「金額」より「始めた時期」が結果を左右する
「本当にそう言えるの?」と思いますよね。そこで、実際にシミュレーションしてみました。
条件:月3万円を積み立て、40年間運用した場合
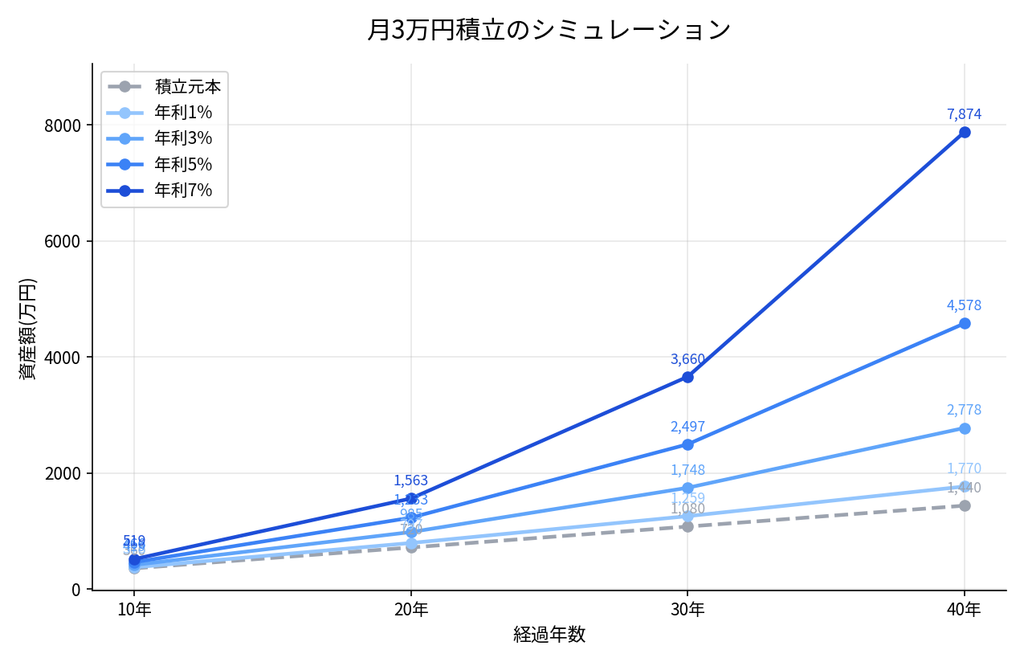
| 経過年数 | 積立元本 | 年利1% | 年利3% | 年利5% | 年利7% |
|---|---|---|---|---|---|
| 10年 | 360 | 378 | 419 | 466 | 519 |
| 20年 | 720 | 797 | 985 | 1233 | 1563 |
| 30年 | 1080 | 1259 | 1748 | 2497 | 3660 |
| 40年 | 1440 | 1770 | 2778 | 4578 | 7874 |
月3万円を積み立て、年利5%で30年間運用した場合を見てみましょう。
| 項目 | 金額 |
|---|---|
| 積立元本(月3万円×30年) | 約1,080万円 |
| 30年後の資産額(年利5%) | 約2,497万円 |
| 運用によって増えた金額 | 約1,417万円 |
元本1,080万円が、約2.3倍の2,497万円まで育つ計算です。
これが、複利という「転がすほど仲間が増えて巨大化するお金の雪だるま」の力です。
💡 小学生でもわかる解説:雪玉を転がすと、最初は小さくても転がすほど雪がくっついて、どんどん大きくなりますよね。お金も同じで、増えた利益がさらに利益を生み、後半になるほど加速して大きくなっていきます。
投資信託は、この積立の中身にあたるもので「色んな会社の株が入ったお楽しみ詰め合わせパック」のようなイメージです。
1つの商品を買うだけで、たくさんの会社に分散して投資できるのが特徴です。
このシミュレーションから言えることは、月3万円というつみたて投資枠のごく一部の金額でも、30年という時間を味方につければ十分な資産形成につながる、ということです。
しかも、つみたて投資枠の上限(月10万円)には、まだ大きな余裕があります。
「完璧な配分を考えてから始める」よりも「不完全でもいいから、今日つみたて投資枠だけで始める」方が、時間を味方につけられる分、最終的な資産額に有利に働く可能性が高いのです。
商品選びや枠の使い分けで悩んで、数ヶ月立ち止まる。
それより、まず少額でも始めてしまう。
走りながら考える方が、理にかなっていると感じています。
まとめ:焦らず、つみたて投資枠から一歩
新NISAは、数字だけ見ると複雑に感じます。
ですが、押さえるポイントは「年間360万円」「生涯1,800万円」「無期限」の3つだけです。
そして今回のシミュレーションが示す通り、月3万円という無理のない金額でも、30年後には元本の2倍以上に育つ可能性があります。
大事なのは、金額の大きさより「始める時期」です。
焦って売買する必要はありません。
まずは、自分のペースでつみたて投資枠から一歩、踏み出してみてください。
🚀 今すぐできるアクションプラン ① まずは月1万円でもいいので、無理のない積立金額を決める ② つみたて投資枠の対象商品を1つだけ選んでみる ③ 「完璧」を目指さず、今月から積立を設定してみる
なお、本記事で紹介した内容は制度の一般的な説明とシミュレーションです。投資は元本割れのリスクを伴います。特定の銘柄・商品の売買を推奨するものではありません。最終的な投資判断は、ご自身の状況を踏まえて自己責任にて行ってください。