
「複利が大事」とは、あちこちで聞きます。
でも、そもそも「金利」って何なのか、単利と何がどう違うのか、実はぼんやりしたままの人も多いのではないでしょうか。
私自身、NISAを始める前に、この基本をきちんと理解していませんでした。
この記事では、金利とは何かというところから、単利と複利の違いまでを、1つのシンプルな例だけで整理します。
💡 結論 ・金利とは、お金を借りたり貸したりするときの「レンタル料」のようなもの ・単利は「増えない雪玉」、複利は「転がるほど大きくなる雪玉」 ・同じ金利でも、複利の方が長期では大きな差になる
※本記事は一般的な金融知識の解説です。特定の商品・銘柄を推奨するものではなく、実際の運用判断はご自身の責任において行ってください。
そもそも「金利」って何?
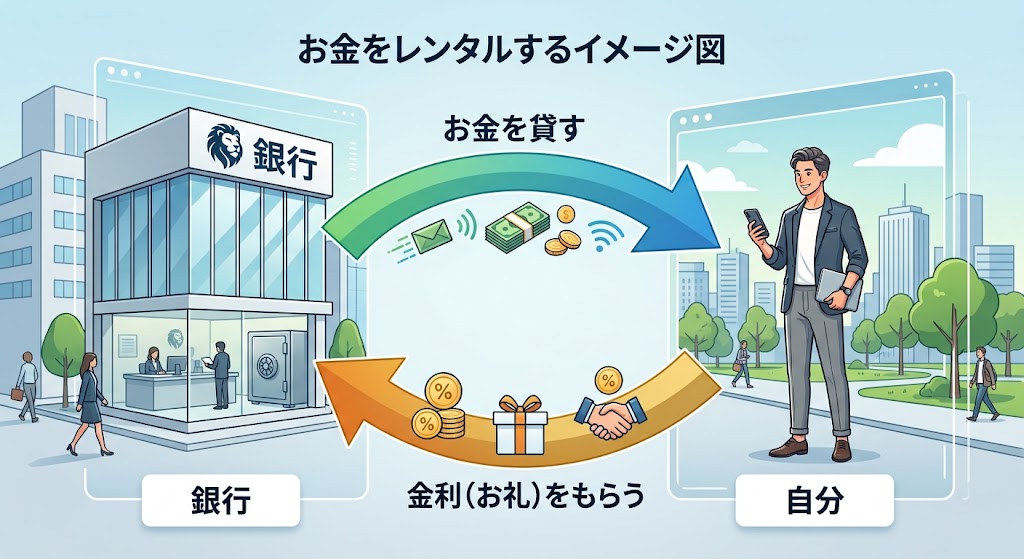
金利とは、お金を借りたり貸したりするときの「レンタル料」のようなものです。
💡 小学生でもわかる解説:友達に漫画を貸すとき、「1週間貸すお礼に消しゴム1個ちょうだい」と言われたら、その消しゴムが金利のようなものです。お金にも、貸し借りするときの”お礼”の割合がある、と考えると分かりやすくなります。
銀行にお金を預けるとき、私たちは銀行にお金を貸している立場です。
その代わりに、銀行から「金利」というお礼を受け取ります。
反対に、ローンを組んでお金を借りるときは、私たちが借りる側になり、金利というお礼を銀行に払う立場になります。
金利には「単利」と「複利」という、増え方の異なる2つのタイプがあります。
単利と複利、何が違うのか
単利は「増えない雪玉」、複利は「転がるほど大きくなる雪玉」だとイメージしてください。
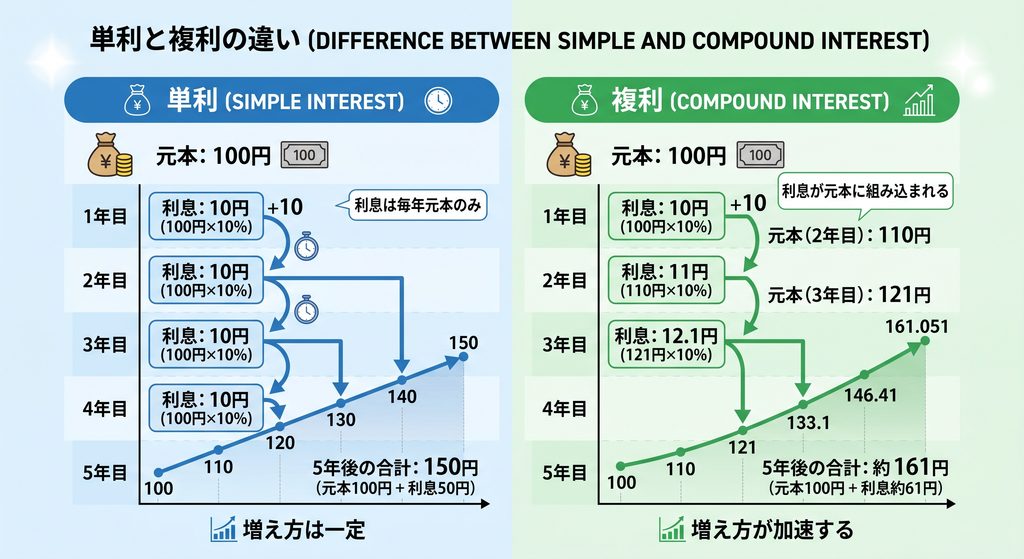
単利は、最初に預けた金額(元本)にだけ、毎年同じ金利がつく仕組みです。
💡 小学生でもわかる解説:単利は、毎年同じ大きさの雪玉を1個ずつ並べていくイメージです。雪玉同士がくっつかないので、増えるペースはずっと一定です。
一方、複利は「転がすほど仲間が増えて巨大化するお金の雪だるま」です。
複利では、ついた利息が元本に組み込まれ、その合計にまた次の年の金利がつきます。
💡 小学生でもわかる解説:複利は、雪玉を転がしながら大きくしていくイメージです。転がすほど雪がくっついて、後半になるほど雪玉が大きくなるスピードも早くなります。
つまり、単利は「利息が利息を生まない」仕組み、複利は「利息が利息を生む」仕組みだということです。
NISAでの資産形成において重要なのは、この複利の力です。
数字で比較:単利と複利、30年でどれだけ差がつくか
「本当にそんなに差がつくの?」と思いますよね。
そこで、最もシンプルな1パターンで比較してみます。
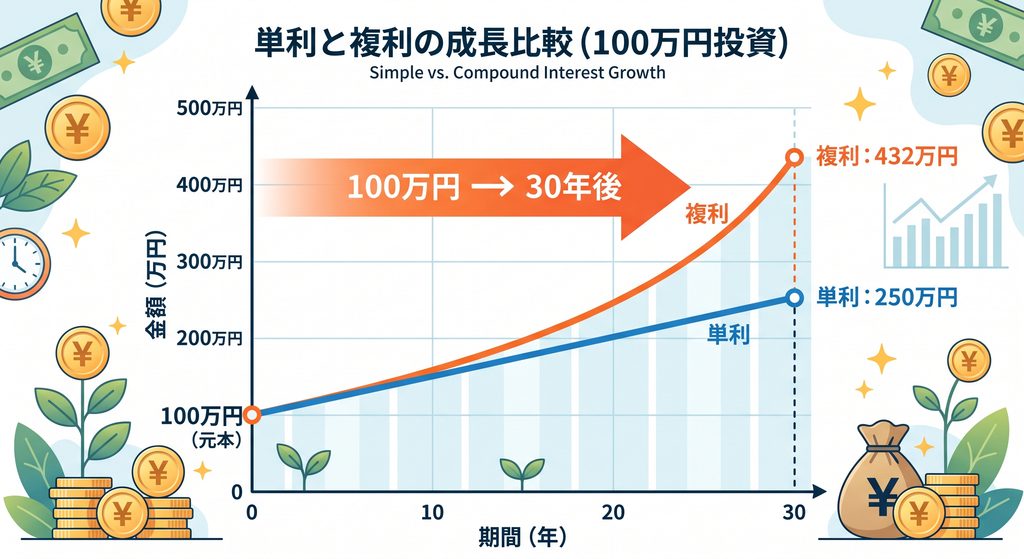
条件:100万円を、年利5%で30年間運用した場合
| 運用方法 | 30年後の金額 | 増えた分 |
|---|---|---|
| 単利 | 250万円 | 150万円 |
| 複利 | 約432万円 | 約332万円 |
同じ「元本100万円・年利5%・30年」という条件でも、単利と複利では、増えた分に2倍以上の差が生まれます。
単利は毎年同じ5万円ずつ増えるだけですが、複利は年々増える利息そのものが大きくなっていくためです。
序盤はそれほど差が目立ちませんが、年数が経つほど、複利の伸び方が加速していきます。
まとめ:複利を味方につけるために、今日からできること
金利は「お金の貸し借りのお礼」であり、単利は「増えないペースの雪玉」、複利は「転がるほど大きくなる雪だるま」です。
同じ条件でも、複利は単利より大きく育つ可能性があり、この力は年数が長いほど発揮されます。
すべてを完璧に理解する必要はありません。
「複利は時間を味方につけるほど有利になる」ということだけ覚えておけば十分です。
焦って全部を覚えようとしなくても大丈夫です。
まずはこの複利の考え方を頭の片隅に置いたうえで、自分のペースで次のステップに進んでみてください。
なお、本記事の内容は一般的な金融知識の解説です。
実際の金融商品には税金や手数料もかかるため、シミュレーションはあくまで単純化した一例としてご理解ください。