
「複利が大事」とはよく聞くけれど、そもそも金利って何?単利と何が違うの?
そんな方向けに、結論だけ先にまとめました。
💡 3秒でわかる結論
① 金利は、お金を貸し借りするときの「レンタル料」
② 単利は「増えない雪玉」、複利は「転がる雪だるま」
③ 100万円・年利5%・30年で比べると、単利250万円 vs 複利432万円と2倍以上の差がつく
※本記事は一般的な金融知識の解説です。特定の商品・銘柄を推奨するものではなく、実際の運用判断はご自身の責任において行ってください。
結論①:金利は「お金のレンタル料」
金利とは、お金を借りたり貸したりするときの「レンタル料」のようなものです。
💡 友達に漫画を貸して「お礼に消しゴム1個ちょうだい」と言われたら、その消しゴムが金利のイメージです。
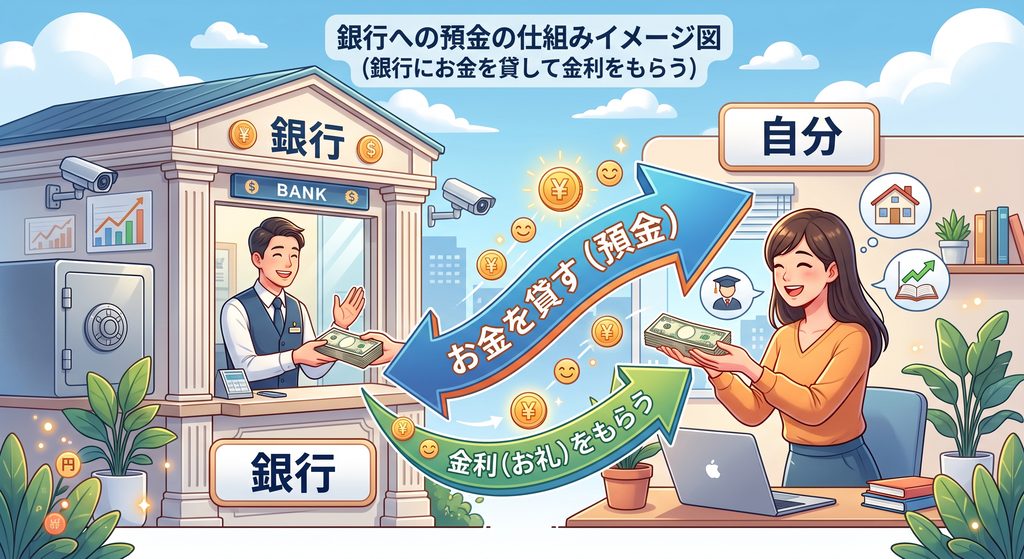
銀行にお金を預けるのは、銀行にお金を貸している状態。
その代わりに、金利というお礼を受け取っています。
結論②:単利は「増えない雪玉」、複利は「転がる雪だるま」
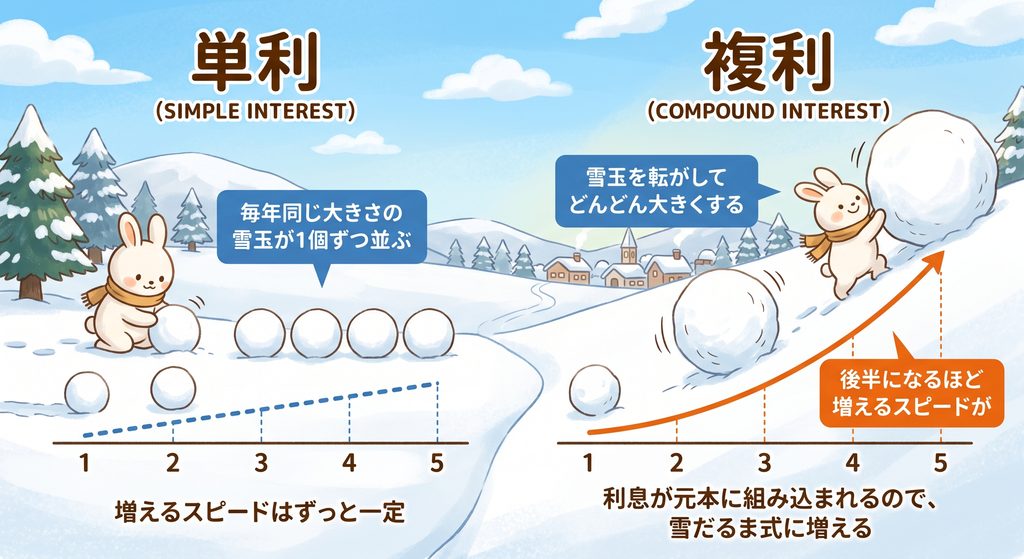
単利は、最初に預けた元本にだけ、毎年同じ金利がつく仕組みです。
複利は、ついた利息が元本に組み込まれ、その合計にまた次の利息がつく仕組みです。
💡 単利は同じ大きさの雪玉を並べていくだけ。複利は雪玉を転がしながら大きくしていくので、後半になるほど増えるスピードが速くなります。
NISAでの資産形成において重要なのは、この複利の力です。
結論③:100万円・年利5%・30年なら、差は2倍以上
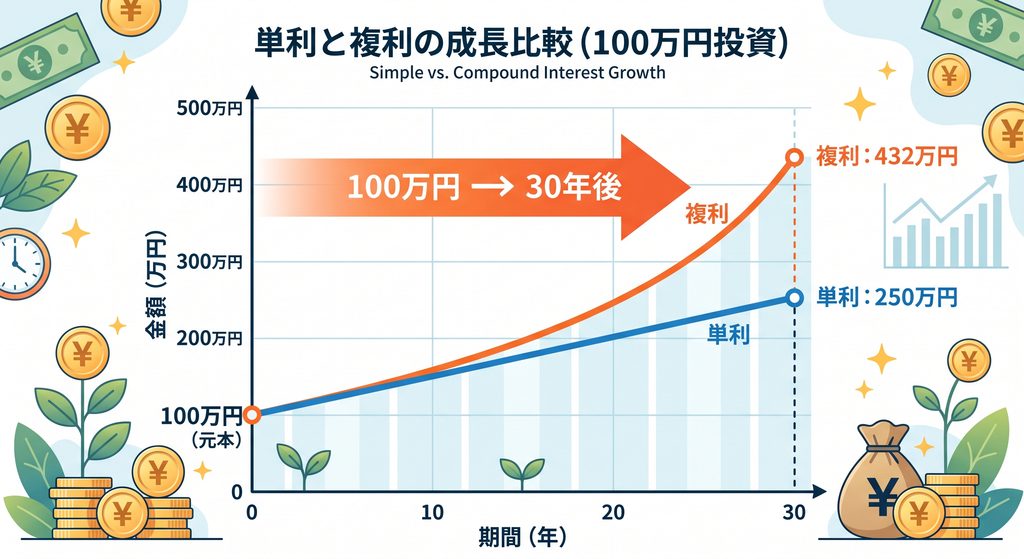
同じ「100万円・年利5%・30年」という条件でも、結果は大きく変わります。
| 運用方法 | 30年後の金額 | 増えた分 |
|---|---|---|
| 単利 | 250万円 | 150万円 |
| 複利 | 約432万円 | 約332万円 |
単利は毎年同じ5万円ずつ増えるだけですが、複利は増える利息そのものが年々大きくなっていきます。
序盤は差が目立たなくても、年数を重ねるほど複利の伸びが加速します。
🚀 今すぐできるアクションプラン(3ステップ)
①「複利は時間を味方につけるほど有利になる」という考え方だけ頭に入れる
② 今の預金・投資が単利か複利か、一度確認してみる
③ 難しく考えず、まずはこの考え方を持ったまま次のステップ(NISAなど)に進む
すべてを完璧に理解する必要はありません。
焦らず、自分のペースで少しずつ理解を深めていけば大丈夫です。
📖 数字の根拠や仕組みの詳細をもっと知りたい方はこちら →
 金利ってそもそも何?〜単利と複利の違いを、資産運用を始める前に整理する〜